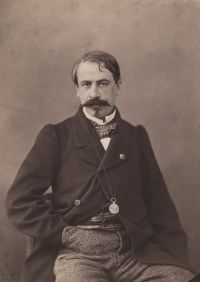
 Auguste Vitu,
Le Budget de 1862, par Auguste Vitu
(1861)
“ Le caractère des dépenses et des recettes d'ordre est facile à saisir; toute recette d'ordre est une recette qui est portée au crédit du budget, mais qui entraîne, comme conséquence, l'inscription au débit d'une dépense par laquelle elle est annulée; et, réciproquement, une dépense d'ordre est une dépense qui, portée au débit du budget, est balancée à son crédit par une recette corrélative; de sorte que, dans les deux cas, le total du budget, au débit comme au crédit, se trouve augmenté d'une somme identiquement pareille, sans que le contribuable ni l'État en déboursent un centime. ”
