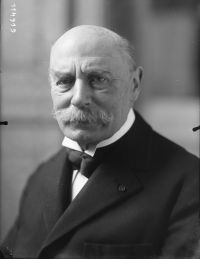
 Raphaël-Georges Lévy,
Revue des Deux Mondes
“ Le seul capital qui puisse supporter un impôt annuel, sans être par cela même progressivement diminué et condamné par conséquent à disparaître à plus ou moins brève échéance, est donc celui qui rapporte un intérêt : en ce cas, l’impôt sur le capital se confond avec l’impôt sur le revenu, mais en l’obscurcissant et en empêchant la nation de se rendre compte de la charge réelle supportée par les contribuables. Il est dès lors infiniment plus simple et loyal de fixer l’impôt sur le revenu au niveau qu’exigent les besoins de l’État. ”
