Le grand livre désigne le recueil central des comptes d'une organisation, indispensable à la comptabilité en partie double. Il organise chaque opération en débits et crédits, assurant une égalité constante entre ces deux éléments. Historiquement, il représentait un registre lourd et manuel, symbole d'une rigueur technique.
Dans la littérature, des auteurs comme Victor Hugo le perçoivent comme une source de lumière et de progrès, tandis que Bouillier le compare à une "Boîte de Pandore" révélant des aspirations humaines. Le grand livre incarne à la fois un outil pratique et une métaphore de la connaissance collective.
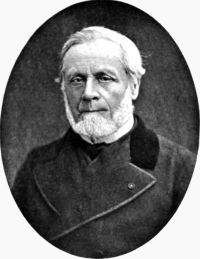 Francisque Bouillier,
Revue des Deux Mondes