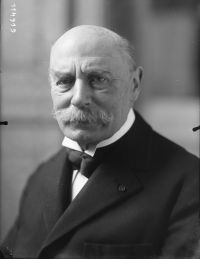
 Raphaël-Georges Lévy,
Revue des Deux Mondes
“ L’impôt habituel est un impôt sur la propriété, établi d’après la valeur des biens réels et personnels. L’inconvénient en est que la propriété mobilière se dissimule plus aisément que la propriété foncière, et celle-ci se plaint alors de supporter une part trop forte de l’impôt. En outre, les États établissent souvent des taxes sur certaines professions, font payer des patentes, prélèvent un droit sur les successions en ligne collatérale, frappent les compagnies de chemins de fer, les banques, les sociétés. Cinq États seulement ont mis un impôt sur le revenu. ”