Charge (comptabilité)

Définition et enjeux

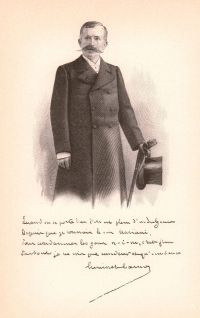
Portrait de Paul Cunisset-Carnot Paul Cunisset-Carnot,  La Conciliation des affaires, formulaire complet des lois et des actes usuels… (1892)

“ Lorsque deux choses appartenant à différents maîtres, qui ont. été unies de manière à former un tout, sont néanmoins séparables, en sorte que 'une puisse subsister sans l'autre, le tout appartient au maître de la chose qui forme la partie principale, à la charge de payer à l'autre la valeur de la chose qui a été unie. ”
Source : Gallica

F.-E. Guyard,  La responsabilité des ministres rendue effective… (1884)

“ LA RESPONSABILITÉ DES MINISTRES. 83
Il est de toute évidence qu'ici la valeur de la charge consentie pour se procurer les ressources ne sera pas égale à la valeur totale de ces ressources; en d'autres termes, la valeur sortie ou portée au crédit du moyen d'action « personne » ne balancera pas la valeur d'ensemble des moyens d'action « choses » confiés au dépositaire.
Cette différence de valeur est un résultat économique (principe n° 4) produit par un acte de l'administration, et cet acte, avec son résultat, doit être visible dans les écritures
”
Source : Gallica

H. Coulon,  Méthode générale de comptabilité et de correspondance commerciales… (1857)

“ Ce mécanisme étant identique à celui d'une balance évidemment juste, si son fléau se maintient en équilibre, on est de même assuré de l'exactitude des écritures qui figurent dans les comptes d'un Grand-Livre tenu en parties doubles, quand le total des sommes inscrites au débit de tous ces comptes est égal à celui du crédit.
La Comptabilité en parties aoubles ne peut et ne doit point être considérée comme une science, mais seulement comme une règle d'ordre basée sur des principes établis par la science.
”
Source : Gallica

Chaque jour avec Kwize, l'actualité mise en perspective par la littérature